アコムで借りる時、会社や親にバレるのではないかと不安に感じる人は少なくありません。特に、勤務先への在籍確認や自宅への郵送物は気になるところです。周囲に知られる可能性は、申し込みの手続きだけでなく、利用中の明細や返済状況にも関わります。
この記事では、アコムの在籍確認の方法と、会社や親にバレるきっかけを解説します。WEB完結やカードレス契約、書類の受取方法など、借りる前に確認したい対策も紹介します。必ず内緒にできるとは限らないため、利用中の注意点まで確認しておきましょう。
アコムで借りる時に会社や親にバレる?
在籍確認とは
在籍確認は、お金を借りる際に、申込者が申告した勤務先に実際に在籍しているかを確認する手続きです。返済能力を確かめるための審査の一部にあたります。
アコムでは、書面や申告内容を使って確認します。勤務先への電話がなくても在籍確認自体は行われるため、勤務先や雇用形態は正確に申告する必要があります。
在籍確認の流れ
在籍確認は、申し込み後の審査の中で進みます。申込者は勤務先などの情報を入力し、本人確認書類や、必要に応じて収入証明書を提出する流れです。
アコムは申告内容と書面で確認を行います。追加の書類を求められた場合は案内に沿って提出し、不明点があれば窓口へ相談してください。書類を出すだけで審査に通るとは限りません。
会社に在籍確認の電話は来る?
アコムは、審査で勤務先へ電話による在籍確認を行いません。
このため、在籍確認の電話を同僚が取り次ぐことで、申し込みを知られる心配はありません。ただし、本人への確認や審査結果の連絡で電話を受ける場合はあります。勤務先への在籍確認と、申込者本人への連絡は分けて考える必要があります。
書類での確認に備える方法
提出する書類は、アコムからの案内に合わせて用意します。会社名が入った書類を出せば必ず確認が完了する、というものではありません。
本人確認書類と収入証明書は用途が異なります。例えば、運転免許証やマイナンバーカードは本人確認に、給与明細書などは収入の確認に使われます。
収入証明書は、次の場合に提出が必要です。
- アコムの利用限度額が50万円を超える場合
- アコムの利用限度額と、他の貸金業者からの借入額の合計が100万円を超える場合
上記に当てはまらなくても、審査によって提出を求められることがあります。必要な書類は申し込み時の案内で確認しましょう。
申し込みから借入までの流れ
アコムでは、インターネットや自動契約機などから申し込めます。来店せずに手続きを進めたい場合は、WEBからの申し込みが選択肢になります。
基本的な流れは次のとおりです。
- 本人情報や勤務先、借入希望額などを入力する
- 本人確認書類など、指定された書類を提出する
- 審査結果を確認する
- 契約内容とカードの発行・受取方法を確認して契約する
- 振込や対応するATMなどで借りる
審査に通過して契約が完了すると、利用限度額の範囲内で借入が可能になります。家族に知られる機会を減らしたい場合は、契約時にカードレスと書類の受取方法を確認する必要があります。
借り入れが会社や親にバレるケース
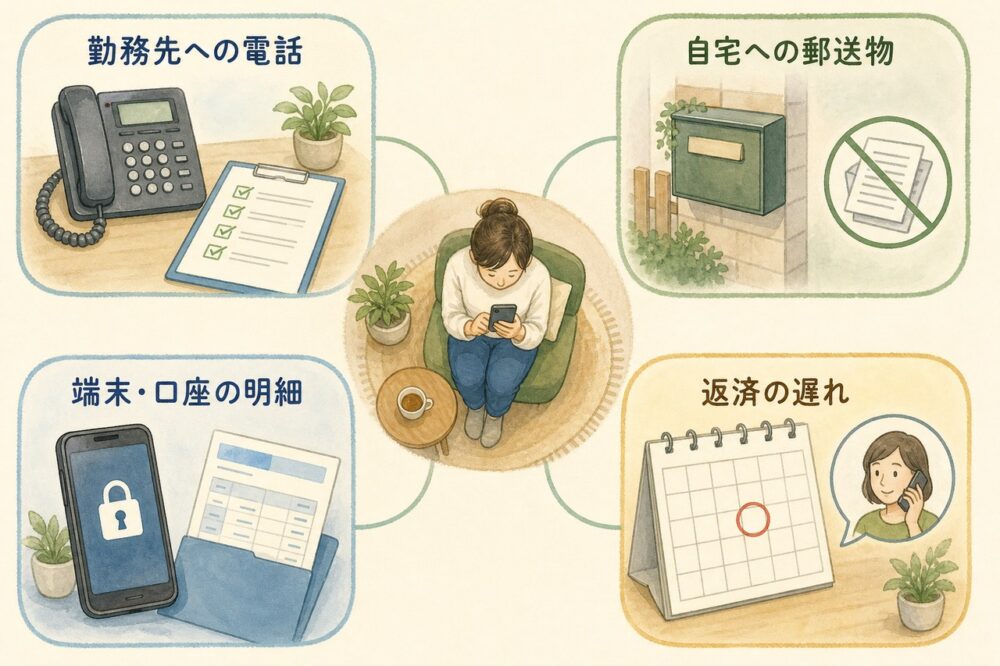
勤務先への在籍確認の電話がなくても、利用中の持ち物や記録から借入を知られる可能性はあります。主なきっかけは次のとおりです。
| きっかけ | 知られる可能性がある場面 |
|---|---|
| 郵送物 | 家族が契約書や明細書などを見る |
| ローンカード・利用明細票 | 財布や自宅に保管したものを見られる |
| 銀行口座の取引履歴 | 家族と通帳や明細を確認する |
| スマートフォン | アプリやメール、通知の内容を見られる |
| 店舗への出入り | 自動契約機などを利用する姿を見られる |
どの経路が気になるかは、家族と共有しているものや生活環境によって異なります。契約方法だけでなく、利用後の管理も考えておくと対策を選びやすくなります。
プライバシーに配慮したサービス
アコムには、来店せずに契約を進められるWEB手続きや、ローンカードを発行しないカードレス契約があります。電磁交付に登録すれば、契約書面や取引明細をマイページで確認することも可能です。
こうしたサービスは、カードや紙の書類を見られる機会を減らすために役立ちます。一方、スマートフォンや口座には利用に関する情報が残るため、周囲に知られないことを保証する仕組みではありません。
借入前に確認したい返済計画
借入額は、毎月の生活費を支払ったうえで返せる範囲に抑える必要があります。利用限度額は、無理なく返せる金額と同じではありません。
契約前には、次の点を確認しておくと返済の見通しが立てやすくなります。
- 適用される金利と利息を含めた返済総額
- 毎回の返済額と返済期日
- 家賃や生活費を差し引いた後に残る金額
- 返済に使う口座やATMの手数料
借入前に返済シミュレーションを利用し、返済期間が長くなった場合の負担も確かめましょう。
アコムの利用で心配な会社や親にバレる問題
電話を避けるために特別な手続きは必要?
勤務先への在籍確認の電話をなくすために、特別な申し出をする必要はありません。書類に不備がないことを条件に、電話を免除してもらう仕組みではないためです。
ただし、書類が不鮮明だったり申告内容に誤りがあったりすると、確認に時間がかかる可能性があります。アコムに提出する書類が完全かどうか、送信前に有効期限や記載内容、画像の読みやすさを確認してください。
WEB完結契約で郵送物を避ける条件
WEB完結でカードレスを選び、電磁交付に登録すると、カードや明細書の郵送を避けやすくなります。電磁交付は、紙の書面の代わりにマイページで契約書面や取引明細を確認するサービスです。
郵送物は原則として送付されませんが、契約方法や設定によって扱いが異なります。
| 契約・設定の状況 | 郵送物に関する注意点 |
|---|---|
| 郵送で契約する | 契約書などが送付される |
| 電磁交付に登録していない | 借入時や返済時に明細書などが送付される場合がある |
| カードの郵送受取を選ぶ | カードを自宅で受け取ることになる |
電磁交付の登録・変更は、マイページの「書面の受取方法(登録・変更)」から行えます。WEBで申し込んだだけで、すべての郵送物を避けられるとは考えないようにしましょう。
即日融資を希望する場合の準備
即日融資を希望する場合は、必要書類を用意し、時間に余裕を持って申し込むことが基本です。書類の不備や入力内容の確認があると、手続きに時間がかかる場合があります。
インターネットからの申し込みは24時間365日受け付けていますが、受付と審査完了は同じではありません。申込時間や審査によっては、当日に借りられない場合もあります。
また、振込が口座に反映される時間は金融機関によって異なります。急ぐ場合は、申し込み前に審査の対応時間と、利用予定の口座への振込時間を確認してください。
家族に知られにくい本人確認書類の選び方
郵送を避けたい場合は、本人確認書類ごとの条件にも注意が必要です。現在、本人確認書類として案内されているのは、運転免許証、マイナンバーカード、パスポート、資格確認書です。健康保険証は本人確認書類として利用できません。
特に、資格確認書を提出する場合は、契約後に郵便物を送付するか、補足書類を併せて提出する扱いになります。自宅への郵送を避けたい人は、補足書類で手続きできるかを事前に確認しましょう。
補足書類には、発行日から6か月以内の住民票の写しや公共料金の領収書などが案内されています。本人確認書類の住所が現住所と異なる場合や、現住所の記載がない場合にも必要です。
書類を撮影する際は、個人番号や本籍地など、公式の案内で指定された情報が写らないようにします。勤務先や収入など、審査に必要な情報を自己判断で隠さないよう注意してください。
カードレス契約の使い方と注意点
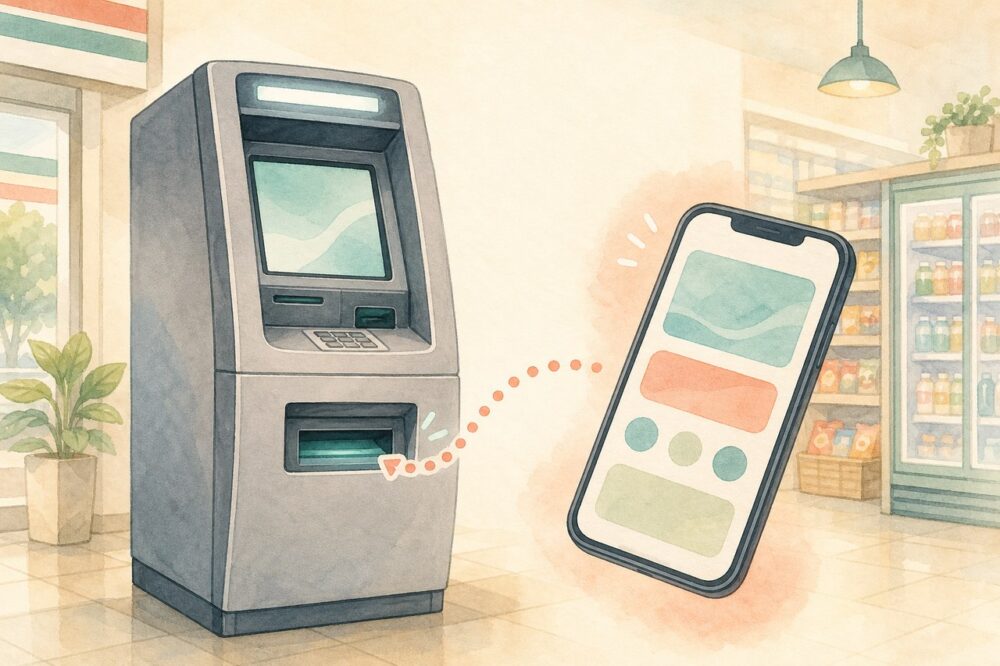
カードレス契約は、ローンカードを発行せずに利用する方法です。カードを郵送で受け取ったり、財布に入れて持ち歩いたりする必要がありません。
カードレス契約の借入には、銀行口座への振込を利用できます。公式アプリ「myac」のスマホATMはセブン銀行ATMとローソン銀行ATMで借入・返済に対応していますが、カード未発行の場合は利用できません。カードを持ち歩かずに取引できることと、カードを発行せずに利用できることは異なります。
ただし、すべての提携ATMでスマートフォンだけの取引ができるわけではありません。また、提携ATMの手数料は、取引額が1万円以下の場合は110円、1万円を超える場合は220円です。利用回数が増えると負担も増えるため、利息と合わせて考える必要があります。
土日祝日の審査と融資
アコムでは、土日祝日も審査を行っており、最短で即日融資を受けられる場合があります。勤務先が休みでも、会社への在籍確認の電話に対応してもらう必要はありません。
ただし、土日祝日も必ず当日に借りられるわけではなく、申込時間や審査によって結果は変わります。契約後の借入方法によっても利用できる時間が異なるため、公式サイトで対応時間を確かめておくと安心です。
スマートフォンや口座から知られるのを防ぐ対策
自宅への郵送物を避けた後は、スマートフォンや銀行口座の管理が対策の中心になります。家族が画面や明細を見る機会があれば、カードレスでも利用を知られる可能性があるためです。
生活環境に合わせて、次の点を確認しておきましょう。
- スマートフォンに画面ロックを設定する
- ロック画面にメールやアプリの通知内容を表示しない設定を確認する
- 家族と共有する端末やメールアドレスで手続きをしない
- 本人名義の口座のうち、家族が明細を確認しない口座を選ぶ
- ATMの利用明細票を見える場所に置かない
必要な連絡を見落とさないことも大切です。通知を調整した場合は、自分でメールやマイページを確認できる状態にしておいてください。
返済の遅れによる連絡・郵送への対策
郵送物を避ける設定でも、返済が遅れると督促状などが届く可能性があります。
返済日を忘れないよう、メールやアプリの返済期日のお知らせを活用し、口座振替の場合は引き落とし前に残高を確認します。連絡を避けるために電話やメールを無視すると、状況の確認や相談も難しくなります。
返済が難しいと分かった段階で、アコムの窓口へ相談してください。期日を過ぎた場合は、マイページやアプリの「返済日登録」から支払約束日を登録できる案内があります。登録できない場合や、支払える見通しが立たない場合も窓口への相談が必要です。
申し込み前に確認したい利用条件
親に知られたくない場合でも、まずは本人が申込条件を満たしている必要があります。アコムの申込対象は、20歳から72歳までで安定した収入のある人です。パート・アルバイトでも条件を満たせば申し込めます。
学生でも、年齢や収入の条件を満たすことが前提となります。申し込みができることと審査に通ることは異なるため、借入を前提に支払いの予定を組まないよう注意しましょう。
この記事のまとめ
この記事のポイントをまとめます。