複数のカードローンやリボ払いを一本化したくても、東京スター銀行のおまとめローンに申し込める条件や審査の難しさが気になるところです。年収や雇用形態が条件に合うか、借り換えで返済負担がどう変わるかを事前に確認しておきましょう。
この記事では、スターワン乗り換えローンの申込条件や審査で見られる点、手続きの流れを整理します。金利や返済期間によっては総返済額が増えることもあるため、審査の口コミや注意点とあわせて、契約前に比べたい項目も解説します。
東京スター銀行のおまとめローンの特徴と審査
東京スター銀行のおまとめローンは、複数の借入を一本化し、完済を目指すための返済専用ローンです。金利や借入限度額に加え、申込条件や審査で確認される点、利用者アンケートの結果から、自分に合う商品かを確かめていきましょう。
金利と借入限度額はいくら?
東京スター銀行のおまとめローンの金利は年率9.8%〜14.6%、借入限度額は30万円以上1,000万円以下です。適用される金利は審査によって決まるため、必ずしも下限の年率9.8%で借りられるわけではありません。
金利と借入金額の条件は、次のとおりです。
| 項目 | 内容 |
|---|---|
| 金利 | 年率9.8%〜14.6% |
| 金利の種類 | 固定金利・保証料込 |
| 借入金額 | 30万円以上1,000万円以下 |
| 借入単位 | 1万円単位 |
| 金額の制限 | 借り換え対象ローンの残高の範囲内 |
例えば、現在年率18.0%で借りている場合は、借り換えによって金利が下がる可能性があります。一方、現在の金利が適用金利より低ければ、金利面でのメリットは得られません。
また、上限が1,000万円でも、希望額を借りられるとは限りません。広告に表示された下限金利ではなく、審査後に提示される金利と融資額を確認して判断する必要があります。
どんな借入をまとめられる?
対象となるのは、本人名義の無担保個人向けローンです。無担保とは、不動産などを担保に入れずに借りることで、消費者金融だけでなく銀行やクレジットカード会社の借入もまとめられます。
主な対象は、次のとおりです。
- 銀行・信用金庫・信用組合などのカードローン
- 消費者金融や信販会社のローン
- クレジットカードのキャッシング
- クレジットカードのショッピングリボ払い
融資金は、東京スター銀行から現在利用中の借入先へ振り込まれます。振込先の口座情報は、融資実行日の2営業日前の19時までにインターネットバンキングで登録する必要があります。
ただし、事業に使う資金や東京スター銀行自身の無担保個人向けローンの借り換えは対象外です。また、返済専用の商品なので、借り換えに使わない生活費などを上乗せしたり、契約後に繰り返し借りたりすることはできません。
申込条件は?年収や雇用形態を確認
申し込めるのは、前年度の税込年収が200万円以上ある、正社員・契約社員・派遣社員の給与所得者です。収入があっても、自営業・パート・アルバイトの方は対象になりません。
年収と雇用形態に加え、次の条件もすべて満たす必要があります。
- 申込時の年齢が満20歳以上65歳未満である
- 現在の勤務先の収入を確認できる書類を提出できる
- 過去に債務整理や自己破産をしていない
- 現在利用中のローンを延滞していない
- 過去6か月以内に東京スター銀行のローン審査で否決されていない
さらに、国内に居住し、日本国籍を持つか、外国籍の場合は永住許可を受けていることも条件です。株式会社東京スター・ビジネス・ファイナンスまたはアイフル株式会社の保証を受けられる必要もあります。保証会社は銀行の審査結果により選定され、前者の場合の商品名は「スターワン乗り換えローン」、後者の場合は「スターフリーローン」となります。
例えば、年収が200万円を超えていても、雇用形態が対象外であれば申し込めません。申込条件は一部を満たせばよいわけではないため、年収だけで判断しないようにしましょう。
東京スター銀行のおまとめローン審査は厳しい?
審査基準は公表されておらず、東京スター銀行のおまとめローンが他社より厳しいかどうかは断定できません。ただし、申込条件を満たしていても、審査に通ることが保証されるわけではありません。
審査では、希望する借入額を継続して返せるかが確認されます。年収だけでなく、勤務状況や現在の借入額、返済状況などを踏まえた判断になるため、同じ年収でも結果が異なる可能性があります。
例えば、収入が同程度の人でも、毎月の返済に充てられる金額や抱えている借入は同じではありません。「年収の条件を満たしたから大丈夫」「知人が通ったから自分も通る」とは考えず、自分の状況を基準に検討する必要があります。
また、契約者を対象にしたアンケートから、申込者全体の審査通過率を読み取ることはできません。利用後の評価と審査の通りやすさは分けて考えることが大切です。
利用者アンケートでは返済額は軽減された?
東京スター銀行が公表した利用者アンケートでは、回答者の89%が毎月の支払額について「軽減された」と答えています。個別の口コミとは異なり、回答した契約者の傾向を知るための情報として参考になります。
月々の支払額に関する回答は、次のとおりです。
| 回答 | 割合 |
|---|---|
| 軽減された | 89% |
| ほとんど変わらなかった | 7% |
| 軽減されなかった | 4% |
「軽減された」と答えた人のうち、77%は月1万円以上の軽減があったと回答しました。この77%は回答者全員に対する割合ではない点に注意が必要です。
調査は、2018年4月〜2022年10月に契約した人を対象に、2022年12月15日〜28日に実施されたWebアンケートで、回答者は818人でした。審査に落ちた人や申し込みを見送った人は含まれていません。
89%という結果は、これから申し込む人の返済額が必ず減ることを示すものではありません。実際の変化は、現在の返済額と契約時に提示される返済予定額を比べて確かめる必要があります。
審査に落ちたときの主な理由は?
審査に落ちた理由を外部から特定することはできませんが、返済能力への懸念や申告内容の不備は、審査に影響する可能性があります。申込条件への適合とは別に、借入と収入のバランスにも目を向ける必要があります。
主に気をつけたい点は、次のとおりです。
- 借入総額が年収に対して大きい
- 借入先が多く、複数の返済を抱えている
- 勤続年数が短く、収入の継続性を判断しにくい
- 短期間に複数のローンへ申し込んでいる
- 年収や他社借入の申告に誤りがある
例えば、年収を実際より多く書いたり、借入件数を少なく申告したりしても、提出書類や信用情報との食い違いが生じます。信用情報とは、ローンなどの契約・返済状況に関する記録です。
なお、「借入が何社以上なら必ず否決される」といった具体的な基準は公表されていません。件数だけで結果を予測せず、借入残高や申告内容を正確に把握して申し込むことが基本です。
職場や家族にバレる可能性はある?
職場や家族に知られずに利用できるとは限りません。申し込みから契約までインターネットで手続きできても、勤務先への電話や自宅への郵送物が発生する可能性があるためです。
勤務先への在籍確認は、一部の申込者に対して必要になる場合があります。在籍確認とは、申告した勤務先で実際に働いているかを確かめる手続きです。電話をする際は事前に本人の同意を得るとされ、銀行名ではなく担当者の個人名で連絡することも可能です。本人以外に取引内容を話すことはないものの、電話を必ず省略できるわけではありません。
家族に知られるきっかけとしては、口座開設に伴うキャッシュカードなどの郵送物が考えられます。また、仮審査結果の連絡が郵送になる場合もあります。
インターネットで契約できることと、電話・郵送物が一切ないことは別です。周囲に知られることが気になる場合は、連絡方法と郵送物の有無を申し込み前に確認しておくと安心です。
利用者アンケートの満足度は?
東京スター銀行の利用者アンケートでは、総合的な満足度について「満足」「やや満足」の合計が92%でした。契約できた人からは、支払いや管理の負担が軽くなった点が評価されています。
回答の内訳は、次のとおりです。
| 総合的な満足度 | 割合 |
|---|---|
| 満足 | 48% |
| やや満足 | 44% |
| やや不満 | 7% |
| 不満 | 1% |
満足・やや満足と答えた理由では、「毎月の支払額を引き下げられたから」が77%、「支払い管理のストレスが軽減されたから」が47%、「完済までの見通しが立ったから」が33%でした。返済日や支払先を管理する手間も、商品を選ぶ際の判断材料になります。
一方、不満を示した回答も合計8%あり、すべての回答者が満足しているわけではありません。また、返済期間が延びれば、月々の負担が減っても返済総額が増える場合があります。満足度の高さだけで申し込みを決めず、自分が解消したい負担と、提示された契約内容が合っているかを確かめる必要があります。
東京スター銀行のおまとめローンの申込方法と注意点
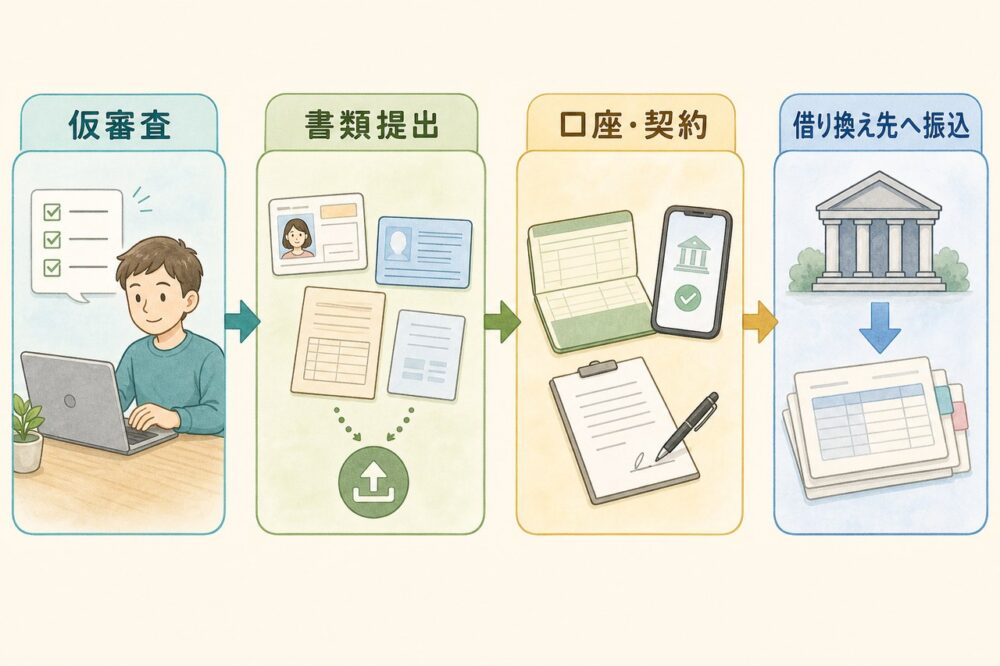
東京スター銀行のおまとめローンは、申し込みから契約までインターネットで手続きできます。ただし、融資までには審査や口座開設などが必要なため、余裕を持った準備が必要です。ここでは、申込手順や必要書類、契約前に確認したい注意点を紹介します。
申込から融資までの審査時間は?
東京スター銀行のおまとめローンは、仮審査の結果の連絡が電子メールで3日ほど(郵送は1週間ほど)かかり、そのあとも融資まですぐに進むわけではありません。仮審査後には書類の提出、本審査、契約などがあり、口座の有無や審査状況によって日数が変わります。
手続きにかかる時間は、次のように分けて考えるとわかりやすいです。
| 段階 | 所要時間の目安・注意点 |
|---|---|
| 仮審査の回答 | 電子メールで3日ほど、郵送で1週間ほど |
| 本審査 | 一律の所要時間は公表されていない |
| 申し込みから融資まで | 審査や口座開設などの手続き状況によって異なる |
現在の借入先の返済日が近い場合も、融資が間に合うとは限りません。借り換えが完了するまでは、各借入先への返済を続けられるように準備しておきましょう。
申込から振込までの流れ
申し込みは、インターネットで仮審査を受け、必要書類の提出と契約を経て、借り換え元への振込へ進む流れです。融資金は自由に使える資金として受け取るのではなく、現在利用しているローンの返済に充てられます。
主な手順は、次のとおりです。
- 仮審査の申込画面で、本人・勤務先・借入状況などを入力する
- 仮審査の結果を受け、本審査に必要な書類を画像で提出する
- 東京スター銀行の口座とインターネットバンキングを準備する
- 本審査に通過したら、インターネットで契約する
- 借り換え元の振込情報を登録する
東京スター銀行の口座を持っていない場合は、本審査までに口座開設が必要です。インターネットから口座を開設すると、インターネットバンキングにも同時に登録されます。
振込先の登録期限は、融資実行日の2営業日前の19時です。東京スター銀行から借り換え元へ送金されるため、振込先や返済に必要な金額を確認し、入力間違いを防ぎましょう。
審査に必要な書類は?
審査では、本人確認書類と収入を確認できる書類が必要です。収入に関する提出書類は、源泉徴収票の有無や入社時期によって異なるため、自分に該当するものを用意します。
主な書類と対応は、以下のとおりです。
| 区分・状況 | 主な提出書類 |
|---|---|
| 本人確認 | 有効期限内の運転免許証の表裏、または個人番号カードの表面 |
| 源泉徴収票がある場合 | 前年分の源泉徴収票 |
| 源泉徴収票がない場合 | 確定申告書、住民税決定通知書、課税証明書のいずれか |
| 昨年中途入社・入社1年未満の場合 | 直近3か月の給与明細と、賞与明細がある場合は賞与明細 |
外交員報酬などで確定申告をしている場合は、確定申告書の添付も必要です。提出した書類によっては、追加の書類を求められることもあります。
書類は画像ファイルで提出するため、文字や数字を鮮明に読み取れる状態にしておきましょう。撮影する面や必要なページを案内に沿って確認すると、書類の不足や撮り直しを防ぎやすくなります。
返済方法と繰り上げ返済の仕組み
通常の返済は、東京スター銀行の普通預金口座「スターワン口座」からの自動引き落としです。毎月10日が返済日で、銀行の休業日に当たる場合は翌営業日になります。
返済方式は、元金と利息を合わせた毎月の返済額を一定にする「元利均等月賦返済」です。返済日前日までに口座へ必要額を入れておけば、毎月振り込む手間を省けます。ただし、残高不足で引き落としができないと延滞につながるため、入金後も残高の確認が必要です。
余裕のある月は、通常の返済とは別に、借入金の一部または全部を返す「繰り上げ返済」も利用できます。
- 期間短縮型:完済までの期間を短くする方法
- 返済額軽減型:毎月の返済額を減らす方法
- 一括返済:残っている借入金をまとめて返す方法
インターネットバンキング「東京スターダイレクト」からの繰り上げ返済は、手数料がかかりません。生活費や今後の支払いに必要なお金を確保したうえで、目的に合う方法を選びましょう。
他社の借入先は解約すべき?
借り換えで完済した借入先は、追加で借りる予定がなければ、利用枠の見直しや解約を検討するのがよいでしょう。返済が終わっても契約が残っていれば、再び借り入れできる場合があるためです。
例えば、おまとめ後に以前のカードローンで借り直すと、東京スター銀行への返済に別の返済が加わります。借入先を一本化したつもりでも、再び複数の支払いを抱える原因になりかねません。
完済後は、次の点を確認すると判断しやすくなります。
- 借り換え元の残高がなくなっているか
- 利用枠や契約が残っているか
- 今後も契約を継続する必要があるか
ただし、すべての借入先について解約が必須とは断定できません。契約時に解約などの条件を案内された場合は、その内容に従う必要があります。
クレジットカードのショッピングリボをまとめた場合も、借り換え後のカード利用で新たな支払いが生じます。契約を残すなら、毎月返せる範囲で利用するルールを決めておくと安心です。
東京スター銀行のおまとめローンのデメリットは?
東京スター銀行のおまとめローンで注意したいのは、使い道が借り換えに限られ、契約後に自由な追加借入ができない点です。日々の生活費や急な出費に使う資金を確保する目的には向きません。
借入限度額は最大1,000万円ですが、実際に申し込めるのは借り換え対象となるローン残高の範囲内です。例えば、借金の返済に必要な金額へ、家電の購入費や予備の生活費を上乗せして借りることはできません。
また、銀行のローンでも、現在より必ず低い金利になるわけではありません。適用金利は審査によって年率9.8%〜14.6%の範囲で決まるため、低金利の借入をまとめると、かえって金利が上がる可能性があります。
利用中のローンの平均借入金利が提示された金利以下なら、借り換えによる利点を慎重に確かめる必要があります。返済先が一つになる便利さだけで判断せず、現在の契約と借り換え後の条件を比べ、自分の目的に合うかを確認しましょう。
月々の返済額が減っても総返済額は増える?
毎月の返済額が下がっても、完済までに支払う総額が減るとは限りません。返済期間が長くなると、利息を支払う期間も延びるためです。金利が下がる借り換えでも、返済期間との組み合わせによって結果が変わります。
例えば、毎月の負担が重く、完済までの期間が短い借入から、長い期間で返す契約へ変更するケースです。この場合、月々の支払いは抑えられる一方、利息の合計は増える可能性があります。
契約前には、借り換えの前後で次の項目を比べると判断しやすくなります。
- 毎月いくら返済するか
- 完済まで何回の返済が残るか
- 利息を含め、今後いくら支払うか
東京スター銀行のおまとめローンの契約期間は10年です。月々の支払いが家計に収まるかに加え、長期間返済を続けられるかも検討する必要があります。
毎月の負担軽減を優先する場合も、総返済額がどれだけ変わるかを把握しておけば、納得して契約を判断できます。
審査に通らない場合はどうする?
審査に通らなかった場合は、すぐに別のローンへ申し込む前に、申込条件と現在の返済状況を確認しましょう。短期間に複数の申し込みを重ねると、信用情報に申込履歴が残り、次の審査に影響する可能性があります。
東京スター銀行では、過去6か月以内に同行のローン審査で否決されていないことが申込条件です。再申込を考える場合も、期間を空ければ必ず通るわけではなく、収入や借入残高などを見直す必要があります。
返済の継続が難しい場合は、借り換え以外の方法について、弁護士や司法書士などに相談するのも選択肢の一つです。
- 任意整理:債権者と交渉し、将来の利息や返済方法の見直しを目指す
- 個人再生:借金の減額を目指す法的手続き
- 自己破産:返済が困難な場合に、支払い義務の免除を求める法的手続き
これらはローンの審査とは異なりますが、手続きごとの条件や信用情報への影響があります。初回相談が無料の事務所もあるため、借り換えで返せる状況かどうかを含め、自分に合う対応を相談するとよいでしょう。
東京スター銀行のおまとめローンに関するよくある質問
- Q東京スター銀行のおまとめローンが審査に通らない理由は何ですか?
- A
審査基準は公表されていないため、否決の理由を特定することはできません。借入総額が年収に対して大きい、借入先が多い、現在のローンに延滞がある、申告内容に誤りがあるといった点は、審査に影響する可能性があります。
- Q東京スター銀行のおまとめローンの審査に落ちたら、すぐ再申込できますか?
- A
過去6か月以内に東京スター銀行のローン審査で否決されている場合は、申込条件を満たしません。再申込を考えるなら、否決から6か月以上空けたうえで、借入残高や返済状況なども見直してください。期間を空けても審査通過が保証されるわけではありません。
- Q東京スター銀行のおまとめローンを利用すると、他社の借入先は解約が必要ですか?
- A
他社の解約が必須とは限りません。借り換え後も利用枠が残っていると、再び借り入れて返済先が増える可能性があります。追加借入を防ぎたい場合は、完済後に利用枠の見直しや解約を検討してください。
- Q東京スター銀行のおまとめローンは外国籍でも申し込めますか?
- A
申し込めるのは、日本国籍の方、または永住許可を受けて国内に居住する方です。永住許可がない場合は申込条件を満たしません。申込条件や商品内容は変更されることがあるため、最新情報は東京スター銀行の公式サイトで確認してください。
この記事のまとめ
この記事のポイントをまとめます。