車のサブスクは、月額定額で新車などに乗れるサービスとして注目されています。一方で、ネットでは「やめとけ」という声も少なくありません。初期費用を抑えられる反面、仕組みを知らずに契約すると後悔しやすい面があるためです。
この記事では、走行距離の制限や中途解約、返却時の精算、総額といった隠れたデメリットを解説します。あわせて、対処法とサブスクが向いている人の特徴も紹介するので、契約前の判断材料にしてください。
車サブスクをやめとけと言われる理由
車サブスクとカーリースの違い
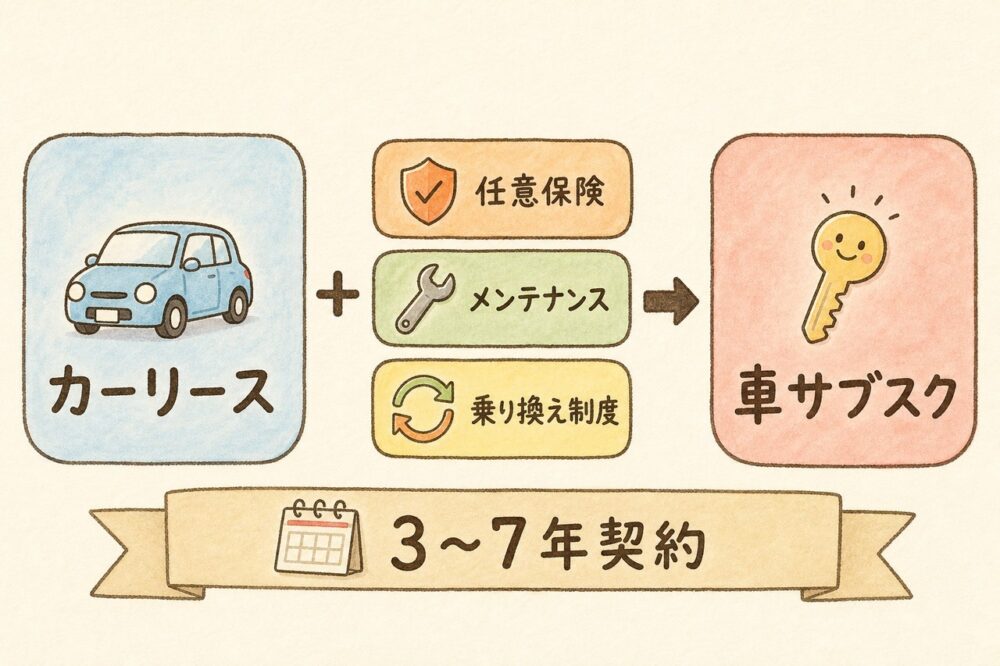
結論からいうと、車サブスクとカーリースに大きな違いはありません。トヨタのKINTOの利用規約でも、契約は「自動車のリース取引」と定められています。多くのサービスは、頭金なしで月々一定額を支払い、契約期間中はその車を専有して使う個人向けの長期リースです。
そのうえで、任意保険やメンテナンス、乗り換え制度などを組み合わせて、従来のカーリースとの差別化を図っているサービスが多くあります。
契約期間は、3年・5年・7年といった数年単位が一般的です。「サブスク」という言葉から気軽にやめられるイメージを持つと、途中で手放せず困る原因になります。短期で借りられるサービスもあるため、契約期間はサービスごとに確認が必要です。
車サブスクが割高になる理由
車サブスクが「割高」といわれるのは、月額料金の仕組みに理由があります。月額料金は、次の式で決まるのが一般的です。
(車両本体価格−残価+リース手数料)÷支払い回数(月数)
残価とは、契約満了時の車の価値として設定する金額です。例えば車両本体価格が300万円で残価が50万円なら、250万円にリース手数料を足した額を契約期間で割ります。
契約期間を5年(60か月)にしても、サブスクの総額が購入より安くなるとは限りません。カーセブンの試算では、アクアを5年利用した場合のKINTOの支払総額は2,673,000円で、現金一括払いで購入して下取り参考価格を差し引いた2,539,025円を上回りました。購入した車は資産として手元に残りますが、サブスクは満了後に返却します。売却価格まで含めると、購入のほうが総額で安くなる場合があります。
一方で、サブスクには頭金などの初期費用がかからず、購入用ローンを別に組まずに利用できる場合があります。ただし、月額にはリース手数料などが含まれるため、金利負担が見えないだけで費用までなくなるわけではありません。自動車税や自賠責保険料、登録諸費用なども月額に含まれます。購入では初期費用として頭金や保険などを含め100万円ほど用意する場合もあるため、単純な総額だけでは比べにくい面があります。
中古車サブスクの特徴と注意点
中古車を扱うサブスクは、新車と比べて走行距離制限がないサービスが多い点が特徴です。長距離を走る人にとっては、制限を気にせず乗れるメリットがあります。
新車と中古車の両方を扱うサービスもあるため、予算や希望車種に合わせて選べます。ただし、中古車でも契約期間や中途解約の条件、返却時の精算はサービスごとに異なります。
月額料金の安さだけで決めず、メンテナンスや税金・保険がどこまで含まれるか、残価精算があるかを契約前に確認しましょう。
車サブスクのデメリット一覧
車サブスクの代表的なデメリットは、次の6つです。それぞれに対処法もあります。
| デメリット | 内容 | 対処法 |
|---|---|---|
| 残価精算が必要な場合がある | 返却時の車の価値が想定残価を下回ると、差額を支払う | 想定の範囲内で使う。残価精算がないサービスを選ぶ |
| 走行距離制限がある | 月1,000km〜2,000km程度に設定されることが多い | 制限なしのサービスや中古車のサブスクを選ぶ |
| 中途解約が難しい | 解約には残りのリース料金や違約金が必要になる | 自由に解約できるサービスを選ぶ |
| 選べる車が限られる | 運営会社が扱う車種に限られる | ラインナップが多いサービスや、希望車種のあるサービスを選ぶ |
| カスタマイズができない | 所有者は運営会社のため、原状回復が必要 | 契約時のオプションで対応できるか確認する。契約後に車がもらえるプランを選ぶ |
| 購入より割高になる場合がある | 車種やプラン次第で総額が高くなる | 購入した場合との総額を比べる |
追加費用が発生しやすいのは、走行距離の超過料金、原状回復できないカスタマイズの修理代、残価精算の差額です。所有者が自分なら生じない費用なので、見落とさないようにしましょう。
また、任意保険が月額に含まれないサービスもあります。その場合は別途加入が必要です。保険会社が運営するサービスなど、任意保険まで含むものも増えています。
利用が広がる背景と注意点
車サブスクが広がっているのは、音楽や動画の配信のように「所有せずに使う」考え方が、車にも及んできたためです。特に若い世代を中心に、車を持つこと自体にこだわらない人が増えています。
ただし、誰にとっても得になるわけではありません。得か損かは、月額に何が含まれ、何が別精算になるかで決まります。
契約時に決めた走行距離や車の状態は、返却時にあらためて精算されます。距離の超過分や通常使用を超えた傷は追加負担です。この「あとから来る費用」を軽く見ると、定額では収まらず、最終的に割高になります。
総額を考えるときの目安
月額料金だけで判断せず、契約期間全体の支払いで考えましょう。総額は「月額×契約月数」に、返却時の精算や別途加入する保険などを足したものです。
走行距離の超過料金を例にします。KINTOでは、基準走行距離が月1,500kmです。超過料金はトヨタ車(電気自動車を除く)と中古車が税込11円/km、トヨタ車の電気自動車・レクサス車・SUBARU車が税込22円/kmです。3年(36か月)契約なら基準は合計54,000kmで、これを1,000km超えると、税込11円/kmの対象車では11,000円の追加です。
自分の走行距離は、通勤・買い物・休日の移動を合わせて見積もります。過去の走行記録も確認し、契約期間全体で基準に収まるか判断してください。
購入した場合との費用の違いも、あらかじめ計算しておくと安心です。月額を下げたいときは、車種やグレードを変えたり、契約期間を長くしたりする方法があります。
車サブスクをやめとけと言われても向いている人は?
車サブスクが向いている人の特徴
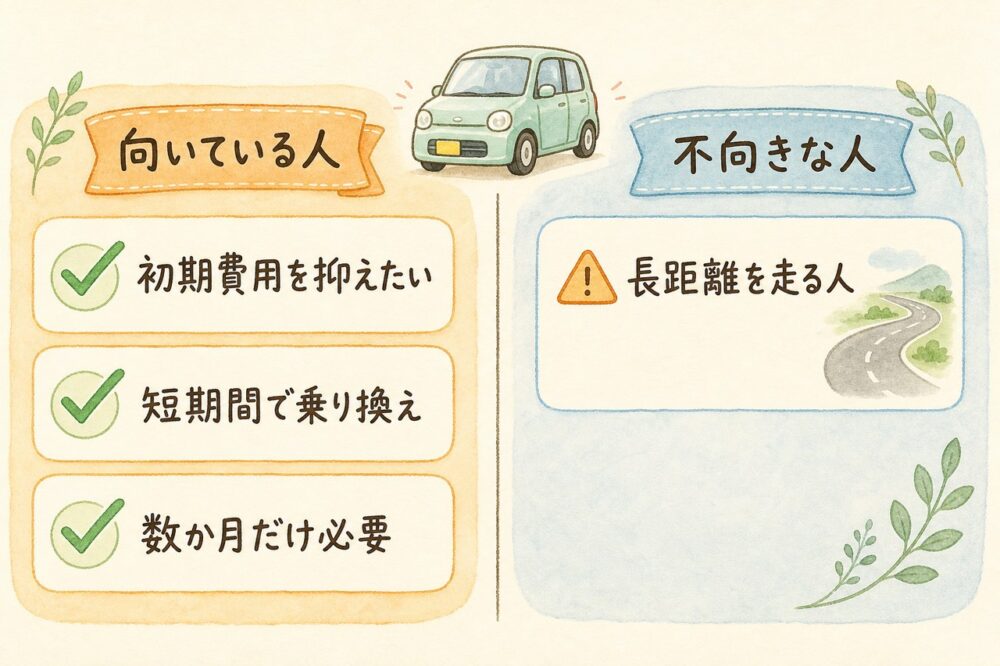
デメリットを踏まえても、次のような人には車サブスクが合います。1つでも当てはまるなら、検討する価値があります。
- 初期費用を抑えたい人
- 税金や車検の時期を気にせず、毎月の支払いを一定にしたい人
- 短期間で別の車に乗り換えたい人
- 数か月だけ車が必要な人
- 点検や整備を専門家に任せたい人
- 購入では手が届きにくい車に乗りたい人
短期利用向けのサービスもありますが、最低利用期間や解約予告の期限、解約時の費用はサービスによって異なります。高級輸入車を選ぶ場合も、月額だけでなく保険・走行距離・返却の条件を公式サイトで確認してください。
一方、車を自分好みに改造したい人や、資産として手元に残したい人、長距離を頻繁に走る人は、制約がストレスになりやすいため不向きです。
車サブスクで得するケース
車サブスクリプション(車サブスク)は特定の状況で非常に有用であり、コスト効果が高い場合もあります。
得をしやすいのは、走行距離が基準内に収まり、決まった期間きっちり乗り切る人です。KINTOの基準走行距離は月1,500km(年間18,000km)で、返却時の総走行距離が「1,500km×契約月数」を超えなければ走行距離超過料金は発生しません。傷や汚れなどの返却時精算は別に判断されるため、追加費用が一切ないという意味ではありません。
乗り換え前提の人にも利点があります。残価精算方式のなかには、契約満了時の査定価格が設定残存価格を上回ると、契約方式によっては返金されるものがあります。数年ごとに新しい車へ乗り継ぎたい人と相性のよい仕組みです。
逆に言えば、走行距離が多い人や、転勤・家族構成の変化などで途中で手放す可能性がある人は損をしやすくなります。中途解約は原則できず、残リース料などの精算が必要です。
車サブスクの主なメリット
車サブスクの強みは、お金と手間の負担を平らにできる点です。主なメリットは次の4つです。
- まとまったお金がいらない: 頭金などの初期費用が0円のサービスが多く、ボーナス払いがないものなら契約期間中は同じ金額で済みます。
- 維持費をまとめて払える: 税金、自賠責保険、登録諸費用、メンテナンス費用などが月額に含まれるのが一般的です。車検費用や任意保険まで含むプランもあります。
- 周りに気づかれにくい: レンタカーやカーシェアのような「わ」ナンバーではなく、一般のナンバーで乗れます。
- 契約満了時の選択肢がある: 返却だけでなく、乗り換えや買取、再リース、車がもらえるプランを用意するサービスもあります。
契約満了後の扱いはサービスごとに違います。どの選択肢があるかを、契約前に確認しましょう。
契約前に確認したい点
契約後に「こんなはずでは」とならないために、次の点を確認しておきましょう。
- 残価精算の有無: 返却時に精算するタイプか、精算のないタイプ(クローズドエンド契約)かで、追加請求のリスクが変わります。
- 走行距離の制限: 月の上限と、超過時の料金を確認します。長距離を走る人は、制限なしのサービスも候補になります。
- 契約期間と中途解約の条件: ライフスタイルが変わりそうなら、短期契約や自由に解約できるサービスが向いています。
- 車種とオプション: 乗りたい車が用意されているか、ETCやドライブレコーダーが標準で付くかを見ておきます。
- 任意保険の扱い: 月額に含まれるか、別途加入が必要かを確認します。全損事故では中途解約扱いとなり、残債の一括支払いが必要な場合もあるため、リース向けの特約がある保険も検討しましょう。
- 総額と契約満了時の扱い: 購入した場合との差を計算し、返却・乗り換え・もらえるプランのどれが選べるかを確かめます。
これらを確認したうえで、自分の走行距離や利用期間に合うサービスを選べば、納得して契約できます。
この記事のまとめ
この記事のポイントをまとめます。