急な出費に備えてアコムを検討していても、申し込み後に何をするのか、本人確認書類だけで足りるのかは気になるところです。手続きの順番や提出書類がわからないと、準備に迷ってしまいます。
アコムでお金を借りるには、申し込み後の審査を経て契約する必要があります。この記事では、申し込み方法ごとの流れや必要書類、収入証明書の条件に加え、借り入れ方法と返済の基本も解説します。
アコムでお金を借りる流れと本人確認
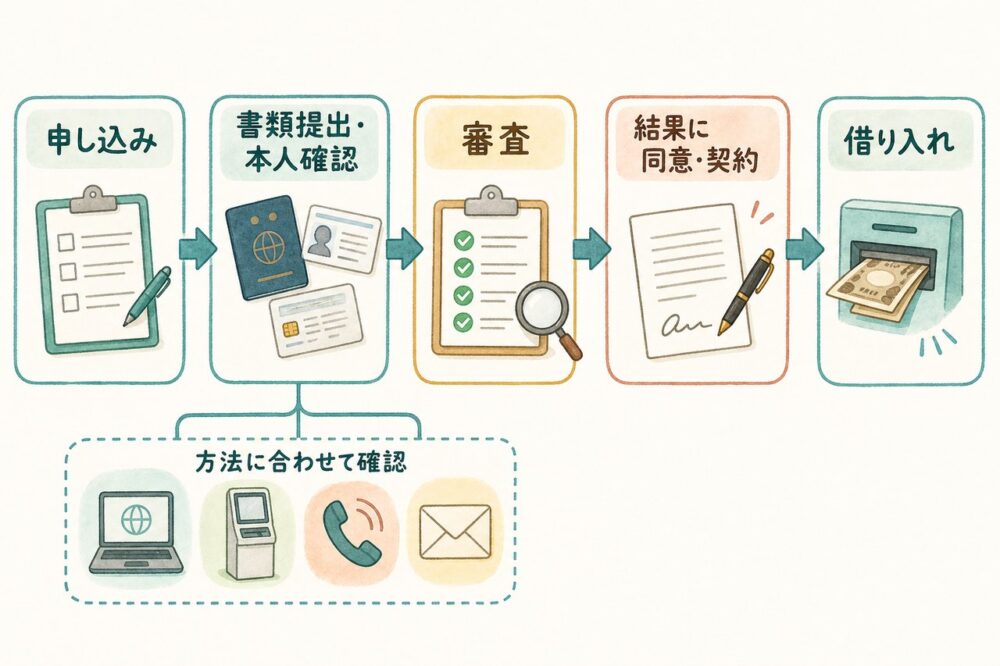
アコムでお金を借りるには、申し込み後に必要書類を提出し、審査を受けて契約する流れになります。本人確認書類の必要数は提出方法によって異なるため、利用する方法に合わせた準備が必要です。ここでは、本人確認や収入証明書の扱いから、電話・郵送で申し込む場合の流れまで説明します。
アコムでは申し込み後に審査がある
アコムでは申し込み後に審査があり、審査結果の内容に同意して契約すると借り入れが可能になります。申し込みを済ませただけでは、お金を借りられる状態にはなりません。
申し込みから契約までの順番は、次のとおりです。
- インターネットや自動契約機などから申し込む
- 必要書類を提出し、審査を受ける
- 審査結果の内容を確認する
- 内容に同意して契約する
審査はアコムの基準で行われるため、申し込めば必ず契約できるわけではありません。
審査結果が届いた際には、提示された内容を確認したうえで同意する必要があります。初めて利用する場合は、結果の連絡を受ける段階と、同意して契約を完了する段階を区別しておくと、手続きを理解しやすくなります。
本人確認方法は申し込み方法で異なる
本人確認は、選んだ申し込み方法に応じた案内に沿って進めます。アコムには複数の申し込み窓口があり、本人確認書類の提出方法によっても必要な書類の数が異なるためです。
申し込み方法は、次の4つから選べます。
- インターネット
- 自動契約機
- 電話
- 郵送
例えば、スマートフォンで書類を提出する場合、アコム公式スマホアプリ「myac」では、運転免許証などを撮影して提出できます。アプリで本人確認を行うことも可能です。
ただし、申し込み窓口と書類の提出方法は分けて確認する必要があります。電話で申し込む場合も、必要書類の提出は別に必要です。利用する窓口を決めたら、案内された本人確認の方法に対応できるかを確かめてから進めてください。
本人確認書類は有効期限内のものを用意
本人確認書類は、有効期限内のものを用意する必要があります。本人を確認できる書類を持っていても、期限が切れていれば、提出条件を満たしません。
例えば、運転免許証を提出する場合は、撮影や提出の前に有効期限を確かめてください。日常的に持ち歩いている書類でも、申し込み時にあらためて確認すると安心です。
書類を準備する際の確認項目は、次のとおりです。
- 本人確認書類として案内されている種類か
- 有効期限内か
- 選んだ提出方法に必要な点数がそろっているか
また、補足書類として、住民票の写しや電気・ガス・水道などの公共料金の領収書が案内されています。ただし、補足書類だけで本人確認が完了すると判断するのは避けてください。提出する書類の組み合わせは手続きの案内に従い、手元にある書類を自己判断で代用しないことが大切です。
本人確認ができないときは何を確認する?
本人確認が進まない場合は、どの段階で止まっているかを確認し、案内された手続きと照らし合わせてください。原因がわからないまま同じ操作を繰り返しても、必要な対応を判断しにくいためです。
前述の通り、本人確認書類には有効期限や必要点数の条件があります。提出前の確認に加え、困ったときに見直したいのは次の項目です。
- 選択した提出方法に沿って手続きしているか
- 用意した書類を実際に提出し終えているか
- 補足書類について追加の案内が出ていないか
例えば、書類を用意した段階で止まっているのか、提出後に追加の対応を求められているのかによって、確認すべき案内が異なります。
画面の表示や連絡内容を読み、書類の再提出など、求められている対応があるかを確かめてください。必要な対応を判断できない場合は、推測で操作を進めず、案内内容を確認することが大切です。
身分証だけでお金を借りられますか?
身分証だけで借り入れまで進められるかは、申し込み内容や必要書類によって異なります。本人確認書類に加え、収入証明書の提出を求められる場合があるため、一律に「身分証だけで借りられる」とは案内できません。
前述の通り、申し込み後には審査と契約手続きも必要です。「提出する書類が本人確認書類だけで足りること」と「審査を受けずに借りられること」は分けて考えてください。
例えば、運転免許証を用意していても、収入証明書の提出対象であれば、免許証の提出だけでは書類がそろいません。
必要書類を確かめる際は、本人確認のための書類と、収入を確認するための書類を区別するとわかりやすくなります。収入証明書が必要になる金額条件は、次のとおりです。
収入証明書が必要になるのはどんな人?
収入証明書は、アコムの利用限度額が50万円を超える場合や、その利用限度額と他の貸金業者からの借入額の合計が100万円を超える場合などに必要です。該当する人は、本人確認書類とは別に準備してください。
主な提出条件と具体例は、次のとおりです。
| 提出が必要になる条件 | 具体例 |
|---|---|
| アコムの利用限度額が50万円を超える | アコムで90万円の借り入れを希望する |
| アコムの利用限度額と他の貸金業者からの借入額の合計が100万円を超える | 他の貸金業者から61万円借りており、アコムの利用限度額が40万円になる |
後者は合計101万円になるため、アコムの利用限度額が50万円以下でも提出対象になります。合算する他社借入は他の貸金業者からの借り入れで、銀行ローンなどを一律に含めるものではありません。アコムで実際に借りる金額だけで判断しないように注意が必要です。
収入証明書には、源泉徴収票、給与明細書、所得証明書、確定申告書などがあり、該当する書類のいずれか1点を提出します。ただし、書類ごとに有効期限などの確認事項があります。持っている書類が提出条件に合っているか、提出前の案内を確かめてください。
マイナンバーカードで所得情報を提出できる
収入証明書が手元にない場合でも、マイナンバーカードを利用して所得情報を提出できます。書類を撮影して提出する方法以外にも、対応する手段があるということです。
アコム公式スマホアプリ「myac」は、この所得情報の提出に対応しています。例えば、収入証明書の提出を求められたものの、源泉徴収票などがすぐに見つからない場合に検討できる方法です。
ここで区別したいのは、マイナンバーカードを利用する目的です。この手続きでは、収入を確認するための所得情報を提出します。本人確認を含むすべての書類提出が、これだけで済むと受け取らないように注意してください。
具体的な操作は、アプリや提出方法の案内に沿って進めます。利用にあたって必要な手続きを確かめ、自分が対応できる方法かを確認することが大切です。
電話申し込みから借り入れまでの流れ
電話で申し込む場合も、前述の通り、必要書類の提出と審査を経て、結果の内容に同意すると契約が完了します。カードを受け取る場合には、受け取り方法を選べる点も確認しておきたいところです。
手続きは、次の順番で進みます。
- 電話で申し込む
- 必要書類を提出し、審査を受ける
- 審査結果の内容を確認し、同意して契約する
- 契約後、借り入れに進む
電話申し込みでのカードの受け取り方法は、自動契約機への来店か郵送のどちらかです。自動契約機で受け取る場合は、来店する予定も考えて選ぶ必要があります。一方、郵送を希望する場合は、郵送物を受け取る予定を踏まえて手続きを進めてください。
電話で申し込み、カードは自動契約機で受け取るという選択も可能です。申し込み時には、書類提出の案内とあわせて、希望するカードの受け取り方を確認しておくと、契約後の流れを把握しやすくなります。
郵送申し込みでは契約書類とカードが届く
郵送で申し込む場合は、申込書類を取り寄せて返送し、審査結果に同意して契約すると、契約に伴う書類とカードが自宅へ届きます。申込書類の返送から契約後の郵送物の受け取りまで、段階がある申し込み方法です。
申し込みから契約後の受け取りまでは、次の流れです。
- 申込書類を請求する
- 届いた申込書類を返送する
- 電話で審査結果の連絡を受ける
- 結果の内容に同意して契約する
- 自宅に届く契約書類とカードを受け取る
郵送申し込みでも、審査結果は電話で伝えられます。すべてのやり取りが郵便だけで進むわけではない点に注意してください。
申し込み方法を検討する際は、電話で連絡を受けることと、自宅で契約書類やカードを受け取ることの両方を考えておく必要があります。申込書類を返送して終わりと考えず、契約後の受け取りまでを見込んで進めるとよいでしょう。
アコムでお金を借りる前に知りたい返済方法
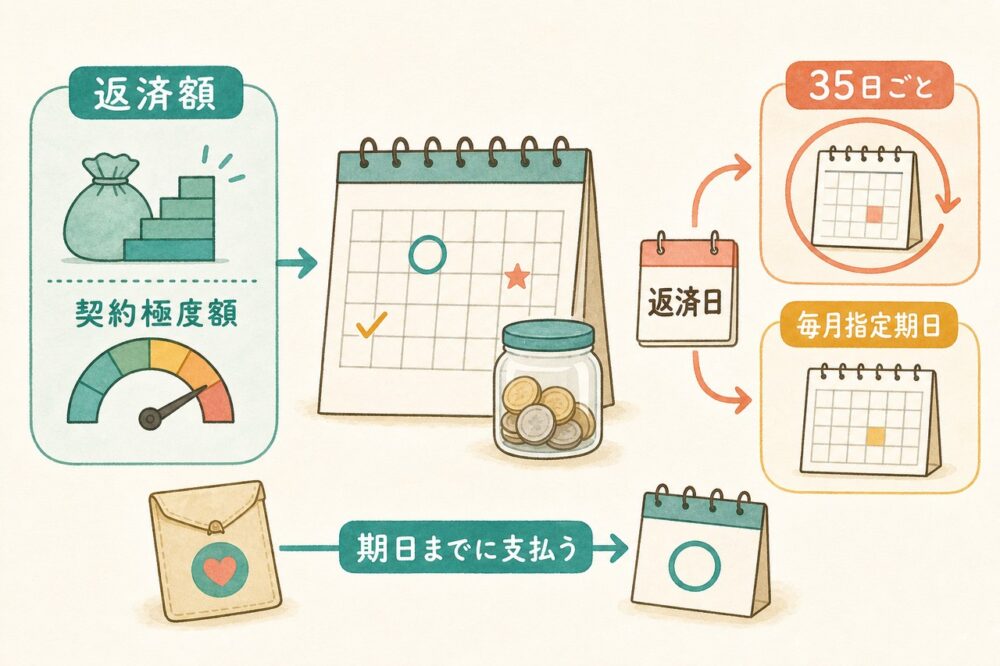
アコムでお金を借りる際は、借り入れの方法とあわせて、返済額や返済日を把握しておくと計画を立てやすくなります。生活費などの支出を踏まえ、無理なく支払える金額を考えてから利用しましょう。
カードローンは利用限度額内で繰り返し借りられる
カードローンは、審査で決まった利用限度額の範囲内で、繰り返し借り入れできるサービスです。
例えば、必要な支払いがあるときに借り、返済後に再び資金が必要になった場合も、利用可能額の範囲内で借り入れが可能です。ただし、利用限度額は借りられる上限であり、自分が無理なく返せる金額とは分けて考える必要があります。
カードローンは担保不要で、住宅ローンや自動車ローンのように使い道があらかじめ限定されていない点も特徴です。使い道の自由度が高くても、借りたお金には返済が伴います。繰り返し利用するときは、目の前で必要な金額だけでなく、借り入れ全体がいくらになるかも意識しておきましょう。
アコムではATMや振込で借り入れできる
アコムでは、契約後にATMや振込でお金を借りられます。現金が必要なのか、口座に資金を用意したいのかに応じて、利用する方法を考えるとわかりやすいでしょう。
ATMでの借り入れは、カードを使う方法に加えて、公式スマホアプリ「myac」を使う方法もあります。セブン銀行ATMとローソン銀行ATMでは、アプリでQRコードを読み取ることで、カードを使わずに借り入れの手続きが可能です。
利用する前には、希望する方法に対応したATMかを確認しておきましょう。利用予定のATMと、必要な受け取り方が合っているかを確かめておくと、手続きを進めやすくなります。
返済方法はインターネットやATMから選べる
アコムの返済方法は、インターネットやATMなどから、生活に合わせて選べます。返済のために操作する場所や、普段のお金の管理方法を考えておくと、利用しやすい方法を決めやすくなります。
例えば、カードを使わずにATMで返済したい場合は、公式スマホアプリ「myac」を使う方法が選択肢です。セブン銀行ATMとローソン銀行ATMで利用できます。
また、PayPayアプリとの連携により、PayPayマネーから返済する方法もあります。PayPayを利用している人にとっては、選択肢の一つになるでしょう。ただし、「PayPayで返せる」とだけ覚えるのではなく、返済に使うのはPayPayマネーである点まで確認が必要です。方法の多さだけで決めず、自分が操作しやすく、支払いを続けやすい手段を選びましょう。
返済額は契約極度額に応じて決まる
アコムの各回の返済額は、最後に借り入れたときの借入残高に、契約極度額に応じた一定の割合を掛け、千円未満の端数を切り上げて決まります。契約極度額とは、契約上の借り入れ上限額のことです。実際に借りている残高と、契約している上限額の両方が計算に関係します。
適用される割合は、次のとおりです。
| 契約極度額 | 借入残高に掛ける割合 |
|---|---|
| 30万円以下 | 4.2% |
| 30万円超、100万円以下 | 3.0% |
| 100万円超 | 3.0%、2.5%、2.0%、1.5%のいずれか |
例えば、契約極度額が30万円以下であれば、計算に使う割合は4.2%です。100万円超の場合は複数の割合があるため、自分の契約内容を確認する必要があります。
また、各回の返済額は、借り入れ全体の支払総額を示すものではありません。毎回支払える金額かを確かめるとともに、返済が続くことも踏まえて利用額を考えることが大切です。
返済日は35日ごとか毎月指定期日から選べる
アコムの返済日は、「35日ごと」と「毎月指定期日」のどちらかを選べます。返済の間隔が異なるため、収入が入る時期や生活費の支払い時期に合わせて考えると、選びやすくなります。
二つの違いは、次のとおりです。
| 返済日の選択肢 | 日程を考えるときの着眼点 |
|---|---|
| 35日ごと | 毎月同じ日とは限らないため、各回の期日を把握する |
| 毎月指定期日 | 毎月の収入や固定費の支払いと照らし合わせる |
例えば、月単位で家計を管理している場合は、毎月指定期日に支払う形が生活に合うかを検討できます。一方、35日ごとを選ぶ場合は、前の月と同じ日だと思い込まないよう注意が必要です。
どちらを選んでも、期日に支払うための資金を用意する点は共通しています。日程の覚えやすさだけでなく、家賃や公共料金などを支払ったあとにも返済資金を確保できるかを考えて選びましょう。
返済日を守らないと遅延損害金が発生する
アコムの返済が遅れると、遅延損害金の支払いが必要になったり、カードの利用が停止されたりする場合があります。遅延損害金は、返済の遅れに伴って負担するお金で、年率は20.0%です。
例えば、返済に使う予定のお金を別の支払いに回し、期日までに用意できなければ、延滞につながるおそれがあります。利用が停止されると、必要なときにカードを使えなくなる場合もあるため、返済の遅れは追加の負担だけの問題ではありません。
返済資金を確保するには、食費や住居費など、生活に必要なお金も含めて支出を見積もることが役立ちます。借りる時点で、いつ、どの収入から返すのかまで考えておくと、支払いの見通しを立てやすくなるでしょう。期日直前に残ったお金で返そうとするのではなく、返済分を含めた家計の計画を立てることが、延滞を防ぐ基本です。
アプリのプッシュ通知で返済期日を確認できる
アコム公式スマホアプリ「myac」には、返済期日をプッシュ通知で知らせる機能があります。通知のタイミングは返済期日の3日前と当日で、日々の予定に追われているときも、支払いを思い出すきっかけになります。
例えば、3日前の通知を受けた段階で返済資金を確かめ、当日の通知で手続きが済んでいるかを確認する、といった使い方が考えられます。期日を覚えておくことだけに頼らず、支払いに向けて行動するための補助として活用するとよいでしょう。
ただし、プッシュ通知は期日のお知らせであり、通知を受け取るだけで返済が完了するわけではありません。 お知らせを見たあとに、必要な手続きを行うことが大切です。アコムにはeメールで返済期日を知らせるサービスもあります。普段確認する連絡手段に合わせて、お知らせ機能を役立てましょう。
スマホアプリで利用状況や返済日を確認できる
アコム公式スマホアプリ「myac」では、ホーム画面で利用可能額や返済日を確認できます。自分からアプリを開いて必要な情報を見られるため、借り入れや家計の見直しを考える場面で役立つ機能です。
例えば、追加で借りたいときは利用可能額を、今後の支出を考えるときは返済日を確かめられます。ただし、画面に表示される利用可能額は、家計に余裕があることを示す金額ではありません。借りられる枠が残っていても、収入や生活費を踏まえて判断する必要があります。
また、アプリでは返済や増額などの各種手続きも可能です。指紋認証や顔認証によるログインにも対応しており、利用状況を確認する際の操作に使えます。残りの利用枠を見るだけで終わらせず、次の返済日と生活上の支払いを照らし合わせる習慣をつけると、資金の見通しを立てやすくなるでしょう。
アコムでお金を借りることに関するよくある質問
- Q本人確認書類が手元にない場合はどうすればいいですか?
- A
まず、利用する申し込み方法で必要な書類と提出方法を確認してください。書類は有効期限内のものが必要で、提出方法によって必要な点数も異なります。住民票の写しや公共料金の領収書は補足書類として案内されています。
- Q本人確認書類の提出はアプリでできますか?
- A
アコム公式スマホアプリ「myac」では、運転免許証などを撮影して提出でき、アプリで本人確認を行うことも可能です。必要な書類や提出点数は申し込み方法によって異なるため、手続き画面の案内を確認してください。
- Qマイナンバーカードで本人確認や所得情報の提出はできますか?
- A
マイナンバーカードを利用して所得情報を提出できます。収入証明書が手元にない場合に利用でき、アコム公式スマホアプリ「myac」も対応しています。この方法は所得情報の提出に関するもので、本人確認を含むすべての書類提出が不要になるわけではありません。
- Q返済期日を過ぎるとどうなりますか?
- A
返済が遅れると、遅延損害金の支払いが必要になったり、カードの利用が停止されたりする場合があります。アコムの遅延損害金の年率は20.0%です。返済日を忘れないよう、アプリのプッシュ通知やeメールのお知らせも活用できます。
この記事のまとめ
この記事のポイントをまとめます。