アコムでのショッピングは便利ですが、無理なく支払うには返済の仕組みを理解しておく必要があります。ACマスターカードは、店頭で「1回払い」を指定しても自動的にリボ払いになるため、支払回数の指定と実際の返済方式の違いに注意が必要です。
この記事では、アコムのショッピングを分割して返済する仕組みやメリット、手数料の計算方法、返済計画の見直し方を解説します。毎月の支出だけでなく、残高や支払総額にも目を向け、家計に合った返済プランを考えるためのポイントを紹介します。
アコムのショッピング返済と分割の基本
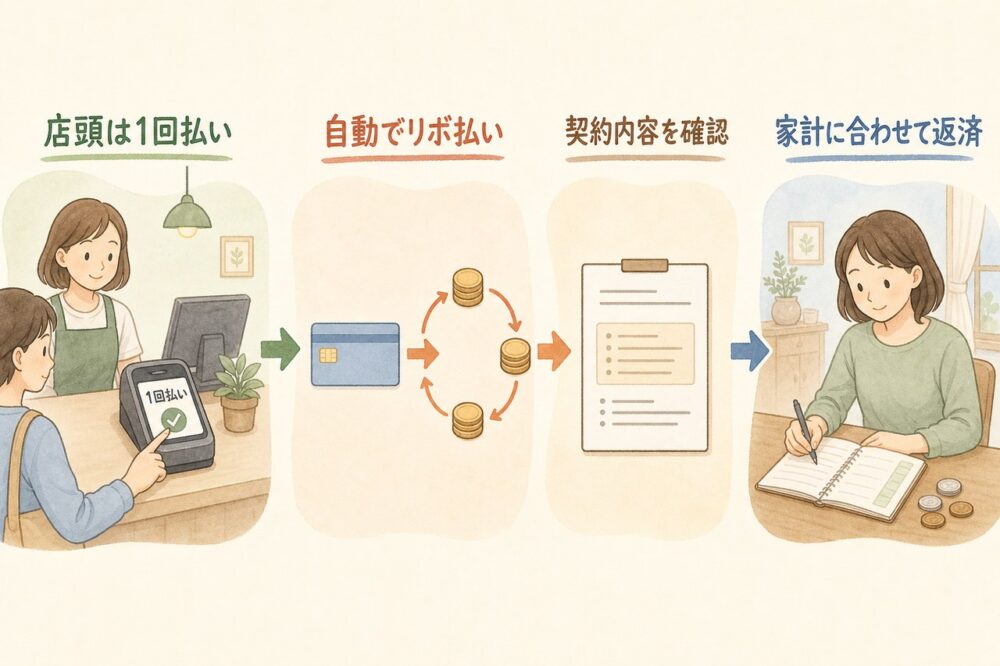
ショッピング利用と返済方式
アコムのACマスターカードでショッピングをすると、支払いは自動的にリボ払いになります。利用者が支払回数を指定する分割払いとは、仕組みが異なります。
店頭で支払回数を聞かれたら、必ず「1回払い」を指定します。「分割払い」や「ボーナス払い」を選ぶと、支払いができません。
例えば、購入代金を複数回に分けて返済したい場合でも、店頭では「1回払い」と伝えます。会計時の指定が、アコムへの返済を一括払いにする指示ではない点を押さえておくと安心です。
リボ払いの仕組みと特徴
ACマスターカードの返済方式は、利用金額に応じて支払額を算定する「定率リボルビング方式」です。毎月の支払額が必ず同じになるわけではありません。
弁済金、つまり各回に支払う金額の算定には、利用金額の3.0%以上、2.5%以上、2.0%以上、1.5%以上という区分があり、それぞれ千円単位となります。自分に適用される条件は、契約内容で確認が必要です。
また、ショッピング残高は次の2種類に分かれ、手数料の扱いが異なります。
| 残高の種類 | 内容 | 手数料 |
|---|---|---|
| 新規利用残高 | 前月21日~今月20日までの新たな利用分の集計金額 | この残高の支払いにはかからない |
| リボルビング残高 | 新規利用残高が翌月6日に変更される残高 | 残高の経過日数に応じてかかる |
新規利用残高のうちに支払えば、当該利用分の手数料はかかりません。締め日や変更日の注意事項、手数料をかけずに支払うための具体的な期限は、公式サイトで確認してください。
返済プランの見直しと調整方法
返済プランは、家計から無理なく支払える金額を基準に考えます。収入だけで判断せず、生活費やほかの支払いを差し引いて、返済に充てられる金額を把握するためです。
見直す際は、次の順に確認すると計画を立てやすくなります。
- ショッピングの利用残高と契約上の支払額を確認する
- 生活費やほかの支払いを含め、家計の収支を確かめる
- 追加の買い物を含めても返済を続けられるか検討する
支払期日には、35日ごとの支払いと毎月の支払いがあり、毎月の支払いには口座振替と口座振替以外の方法があります。自分の契約で適用される期日を確認しておくと、資金を準備しやすくなります。
支払いが難しくなりそうな場合は、期日前にアコムへ相談することを検討してください。ただし、希望する返済額への変更が必ず認められるとは限らないため、対応の詳細や最新情報は公式サイトで確認が必要です。
ショッピングの利用枠と条件
ACマスターカードのショッピング利用限度額は、10万円~300万円です。ただし、最大額まで使えるとは限らないため、実際の契約で設定された利用限度額を確認します。
カードローンを併用する場合、カード全体の利用上限額は「カードローン契約極度額」と「ショッピングご利用限度額」のうち、高いほうの金額となります。両方の枠を足した金額ではありません。
例えば、両方の枠が50万円なら、利用上限額は合計50万円です。カードローンで20万円、ショッピングで30万円を利用すると、合計で上限に達します。
また、カードローン契約極度額が15万円、ショッピングご利用限度額が35万円なら、カード全体の利用上限額は35万円です。それぞれの利用枠と合計の残高を確認して、利用可能な金額を把握する必要があります。
アコムのショッピングを分割で返済するメリットと注意点
購入代金を分けて返済するメリット
購入代金を複数回に分けて返済する利点は、一度に全額を支払う場合に比べ、当面の家計の負担を分散できることです。必要な買い物と日々の生活費を両立させるための選択肢になります。
例えば、まとまった金額の買い物をした際も、各回の支払いを家計に組み込んで返済を進められます。
ただし、返済を先に延ばしても、購入代金そのものが減るわけではありません。手元に残るお金だけで判断せず、完済まで支払える範囲で利用することが大切です。
注意すべきリボ払いのデメリットとコスト
リボ払いで手数料が発生する場合は、各回の支払額に手数料が含まれるため、支払った金額のすべてが購入代金の返済に充てられるわけではありません。支払額に対して手数料の割合が大きいと、残高が減りにくくなります。
特に、返済中に新たな買い物を重ねると、支払いを続けていても残高が思うように減らない場合があります。各回の支払額だけでなく、利用残高の変化も確認が必要です。
利用前には、追加の買い物を控えた場合に残高をどの程度減らせるかも考えておくと、返済の見通しを立てやすくなります。
総量規制とショッピング枠の関係
クレジットカードのショッピング利用は、貸金業法の総量規制の対象外です。総量規制とは、貸金業者からの借入れについて、原則として年収の3分の1を超える貸付けを禁止する仕組みを指します。
ショッピングが対象外なのは、商品やサービスの購入には貸金業法が適用されないためです。一方、カードを使って現金を借りるキャッシングは、原則として総量規制の対象になります。
ACマスターカードにはショッピングとキャッシングの機能がありますが、利用目的によって扱いが異なります。総量規制の対象外であっても、ショッピングを無制限に利用できるわけではなく、契約上の利用限度額を守る必要があります。
分割して返済する場合の手数料計算
2026年11月7日時点で、ACマスターカードのショッピング手数料率は実質年率10.0%~14.6%です。ただし、公式告知では2026年12月7日から14.60%を18.00%に改訂し、改訂前に利用したリボルビング残高にも同日以後は18.00%を適用するとしています。手数料は、指定した分割回数ではなく、リボルビング残高と経過日数に応じて発生します。
計算の基本は「リボルビング残高×手数料率÷365日×利用日数」です。以下は、2026年12月6日までの期間について、実質年率14.6%、残高10万円、利用日数30日、支払額3,000円とした計算例です。改訂日以後の期間には、その時点の適用料率で計算する必要があります。
| 項目 | 計算・金額 |
|---|---|
| 手数料 | 10万円×0.146÷365日×30日=約1,200円 |
| 残高の返済に充てられる金額 | 3,000円-約1,200円=約1,800円 |
この例では、3,000円を支払っても、購入代金の残高が減るのは約1,800円です。実際の金額は適用される手数料率や残高、経過日数によって変わるため、自分の契約条件に当てはめて確認してください。
繰り上げ返済を検討する際の確認事項
家計に余裕がある場合は、予定より早く残高を減らす返済を検討する余地があります。リボルビング残高を早く減らせれば、以後の手数料負担を抑えることにつながります。
ただし、生活費まで返済に充てると、再びカードを利用しなければならなくなる可能性があります。まず必要な支出に備えるお金を確保し、余裕のある範囲で検討するのが無理のない方法です。
臨時返済や繰り上げ返済を行う際の具体的な手続き、支払額の扱いなどの最新情報は、公式サイトで確認してください。手続きを進める前に、支払日時点で必要な金額を確かめておくと安心です。
この記事のまとめ
この記事のポイントをまとめます。